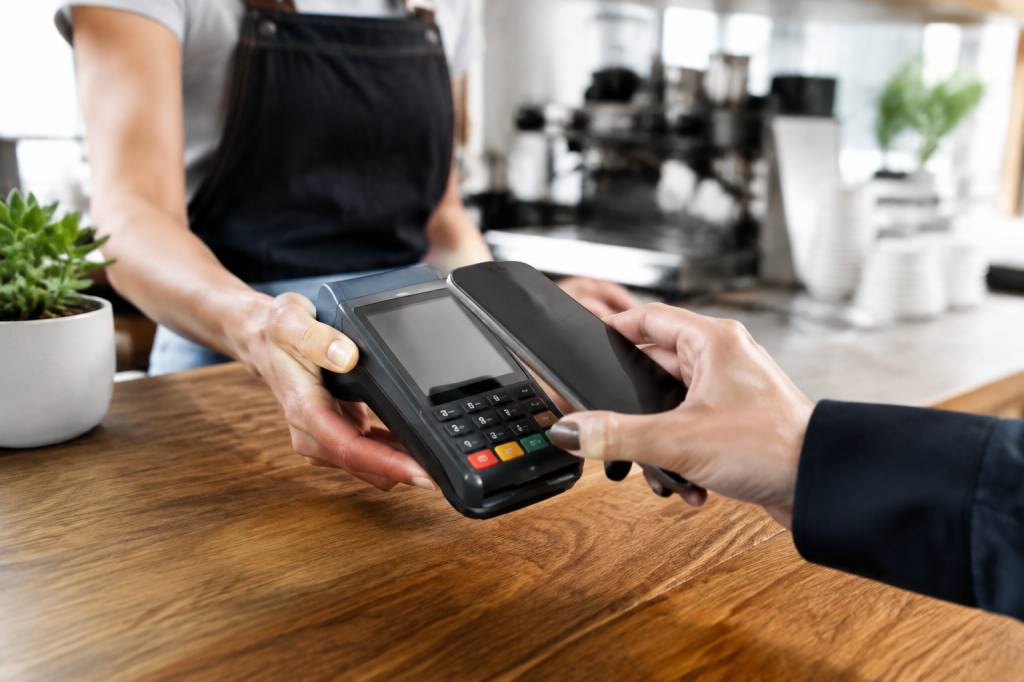
Le terminal de paiement n’est plus seulement un appareil posé près de la caisse. Il peut encaisser au comptoir, accompagner un vendeur dans les rayons, accepter un paiement sur un téléphone ou relier les ventes à la gestion du commerce. Ces évolutions répondent à des besoins concrets : réduire l’attente, proposer davantage de moyens de paiement et mieux suivre l’activité.
Mais une innovation n’est utile que si elle correspond au fonctionnement du magasin. Avant de remplacer son équipement, mieux vaut donc comprendre ce que les nouveaux terminaux permettent réellement, ce qu’ils coûtent et les points à vérifier dans son contrat.
Des terminaux plus mobiles, pour encaisser là où se trouve le client
Les appareils portables se sont largement développés. Reliés au réseau mobile ou au réseau sans fil du commerce, ils permettent au vendeur d’encaisser à une table, dans une file d’attente ou directement dans un rayon. Le client n’a plus besoin de rejoindre systématiquement la caisse.
Cette mobilité peut être utile dans plusieurs situations. Un restaurant peut encaisser à table et limiter les déplacements entre la salle et le comptoir. Un magasin de vêtements peut finaliser une vente en cabine ou dans un espace de conseil. Sur un marché, un commerçant peut accepter les cartes sans dépendre d’une installation fixe.
Le bénéfice ne tient pas seulement au confort. En période d’affluence, déplacer l’encaissement peut éviter qu’une file ne bloque l’entrée ou les rayons. Encore faut-il que l’appareil soit suffisamment autonome et que la connexion reste fiable. Un terminal mobile déchargé ou mal couvert devient vite un équipement de plus à gérer.
Avant de choisir, vérifiez notamment :
- l’autonomie annoncée et le temps nécessaire pour recharger l’appareil ;
- la qualité de la connexion dans les différentes zones du commerce ;
- la résistance de l’écran et du boîtier à un usage quotidien ;
- la facilité de nettoyage et de rangement ;
- la disponibilité d’un appareil de remplacement en cas de panne.
Le paiement sans contact s’étend au téléphone et à la montre
Le paiement sans contact par carte est désormais bien installé dans les habitudes. Les clients utilisent aussi leur téléphone ou leur montre connectée, grâce à un portefeuille de paiement configuré sur leur appareil. Pour le commerçant, l’opération ressemble généralement à un paiement sans contact classique : le client approche son appareil du terminal et valide l’achat selon les règles de son moyen de paiement.
Cette évolution ne signifie pas que tous les téléphones acceptent les mêmes paiements. Les moyens disponibles dépendent de l’équipement du client, de sa banque, du service utilisé et de la compatibilité du terminal. Il reste donc important de conserver plusieurs possibilités d’encaissement et de ne pas supposer qu’un client peut payer d’une seule manière.
Le sans-contact facilite les achats rapides, en particulier dans les commerces où le montant moyen est modeste ou le passage en caisse fréquent. Une boulangerie, un café ou une boutique de proximité peut ainsi fluidifier les petites transactions. Le terminal doit toutefois être configuré pour accepter les moyens de paiement proposés par le contrat du commerçant.
À noter : les plafonds et les modalités de validation peuvent évoluer selon les règles du moyen de paiement et les réglages applicables. En cas de paiement refusé, mieux vaut proposer une autre méthode plutôt que de multiplier les tentatives sans explication.
Le téléphone peut aussi devenir un terminal
Une autre innovation consiste à utiliser un téléphone compatible comme terminal de paiement, sans ajouter nécessairement un appareil dédié. Le commerçant saisit le montant dans une application sécurisée, puis le client approche sa carte ou son téléphone. Cette solution est parfois appelée « terminal sur téléphone ».
Elle peut intéresser un professionnel qui encaisse ponctuellement : artisan, commerçant ambulant, vendeur lors d’un événement ou entreprise qui livre à domicile. Elle permet de limiter le matériel transporté et de disposer d’un moyen d’encaissement supplémentaire en cas de besoin.
Cette option ne convient pas à toutes les activités. Un commerce qui réalise de nombreuses transactions chaque jour peut préférer un terminal séparé, plus simple à partager entre plusieurs employés et à intégrer au poste de caisse. Il faut aussi vérifier les appareils compatibles, les frais appliqués, les moyens de paiement acceptés et les conditions de sécurité du prestataire.
Le téléphone personnel du salarié ne devrait pas devenir, par défaut, l’outil d’encaissement du magasin. La gestion des accès, la confidentialité des données et la continuité de service doivent être prévues. Si un employé quitte l’entreprise ou change de téléphone, le commerçant doit pouvoir désactiver l’accès et maintenir l’encaissement.
Un équipement qui communique avec la caisse et la gestion
Les terminaux récents peuvent s’intégrer au logiciel de caisse. Le montant de la vente est transmis au terminal, puis le résultat du paiement revient dans le système. Cette liaison évite de saisir deux fois le montant et réduit le risque d’erreur entre la caisse et l’encaissement.
Pour une boutique qui traite beaucoup d’achats, le gain de temps peut être sensible. Le vendeur valide les articles, choisit le mode de règlement et laisse le terminal gérer la transaction. Les paiements peuvent ensuite être rapprochés plus facilement avec les ventes enregistrées.
L’intégration peut aussi faciliter le suivi de plusieurs points de vente ou de plusieurs appareils. Un responsable peut consulter les opérations et repérer plus rapidement un écart entre les paiements et les ventes. Les fonctions disponibles varient cependant selon le logiciel de caisse, le prestataire de paiement et les options souscrites.
Avant de signer, demandez une démonstration avec votre propre scénario : annulation d’un paiement, remboursement, paiement partagé ou clôture de caisse. Vérifiez également qui intervient en cas de problème. Un terminal connecté à la caisse peut faire gagner du temps, mais un défaut de compatibilité peut compliquer le travail quotidien.
Des fonctions qui dépassent l’encaissement
Certains terminaux proposent désormais des services complémentaires. Selon le modèle et le prestataire, ils peuvent permettre de gérer les pourboires, de réaliser un remboursement, d’envoyer un justificatif numérique ou d’afficher des informations utiles à l’équipe. D’autres se rapprochent de petits outils de gestion grâce à des applications installées sur l’appareil.
Pour un restaurant, la proposition d’un pourboire au moment du paiement peut simplifier le geste du client. Pour un commerce qui vend des produits avec plusieurs options, une interface adaptée peut aider le vendeur à vérifier le montant ou la nature de la transaction. Ces usages doivent rester simples : un terminal surchargé de fonctions rarement utilisées ralentit parfois l’encaissement au lieu de l’améliorer.
Les justificatifs dématérialisés peuvent également réduire l’impression de reçus lorsque le client le souhaite. Ils ne dispensent pas le professionnel de respecter les obligations applicables à son activité, notamment en matière d’information et de justificatifs. Les règles peuvent dépendre de la nature de la vente et de la demande du client : il est prudent de vérifier les consignes en vigueur auprès des sources officielles ou de son expert-comptable.
La sécurité reste un critère de choix
Un terminal traite des données de paiement : sa sécurité ne peut pas être un simple argument commercial. Le commerçant doit s’assurer que le matériel et le service sont conçus pour protéger les transactions et que les mises à jour nécessaires sont bien suivies.
En pratique, évitez de laisser un terminal accessible sans surveillance, protégez les codes d’accès et n’autorisez pas l’installation d’applications non validées. Les employés doivent savoir comment reconnaître un appareil endommagé ou un comportement inhabituel. En cas de doute, il faut cesser de l’utiliser et contacter le prestataire indiqué dans le contrat.
Il est aussi utile de clarifier la responsabilité de chacun. Qui assure la maintenance ? Qui gère les mises à jour ? Quel numéro appeler en cas de fraude présumée ou de panne ? Ces questions comptent autant que la liste des fonctions, car une interruption d’encaissement peut désorganiser rapidement une journée de vente.
Le mode hors connexion : une option à examiner de près
Certains équipements ou services peuvent gérer des paiements lorsque la connexion est interrompue, puis transmettre les opérations une fois le réseau rétabli. Cette fonction peut sembler rassurante dans un commerce mal couvert ou lors d’un déplacement. Elle ne garantit toutefois pas que tous les paiements seront acceptés ou que le risque d’impayé disparaît.
Les conditions dépendent du prestataire et du type de transaction. Des limites peuvent s’appliquer au montant, au nombre d’opérations ou à la durée sans connexion. Le commerçant doit donc savoir ce qui se passe si une opération est finalement refusée et qui supporte le risque financier.
Demandez une explication écrite des règles avant d’activer cette fonction. Testez également la procédure avec l’assistance du prestataire, sans attendre une panne en pleine période d’activité.
Comparer le coût réel, pas seulement le prix du terminal
Un appareil peu coûteux peut revenir plus cher si les commissions, l’abonnement ou les frais de service sont élevés. À l’inverse, une formule mensuelle peut être intéressante pour un commerce qui encaisse beaucoup. Le bon choix dépend du volume de paiements, du montant moyen des achats et du besoin de mobilité.
Comparez notamment :
- le prix d’achat ou la location du matériel ;
- les frais fixes mensuels et les commissions par transaction ;
- les coûts liés aux cartes ou moyens de paiement acceptés ;
- les frais de livraison, de remplacement et d’assistance ;
- la durée d’engagement et les conditions de résiliation ;
- les éventuels frais d’intégration à la caisse ou au logiciel de gestion.
Un commerçant saisonnier n’a pas les mêmes besoins qu’une enseigne qui encaisse toute l’année. Pour le premier, la souplesse de résiliation et l’absence de frais fixes peuvent compter davantage. Pour le second, la rapidité d’assistance et la facilité de gestion de plusieurs terminaux peuvent justifier un service plus complet.
Choisir en fonction de son activité
Il n’existe pas de terminal idéal pour tous les commerces. Un appareil fixe convient souvent à une caisse stable et très fréquentée. Un modèle portable répond mieux à la vente en salle ou à l’encaissement mobile. Le téléphone comme terminal peut compléter l’équipement d’un professionnel qui se déplace. Une liaison avec la caisse devient particulièrement utile lorsque les transactions sont nombreuses.
Pour faire le tri, observez une journée réelle de travail. À quels moments la file s’allonge-t-elle ? Les vendeurs doivent-ils quitter leur poste pour encaisser ? Le rapprochement des paiements prend-il du temps en fin de journée ? Ces irritants permettent de déterminer si la priorité est la mobilité, la vitesse, l’intégration ou la maîtrise des frais.
Le terminal de paiement évolue vers un outil plus mobile et mieux relié aux opérations du commerce. Pour en tirer parti, comparez les fonctions à vos besoins, vérifiez les coûts sur la durée et demandez des précisions sur la sécurité, l’assistance et les conditions de fonctionnement en cas de coupure. La meilleure innovation est celle qui simplifie le passage en caisse sans ajouter de complexité à l’équipe.